Estudo da CNI estima que o país deve elevar os investimentos a 4,65% do PIB e manter o esforço por pelo menos 20 anos para reduzir o déficit no setor
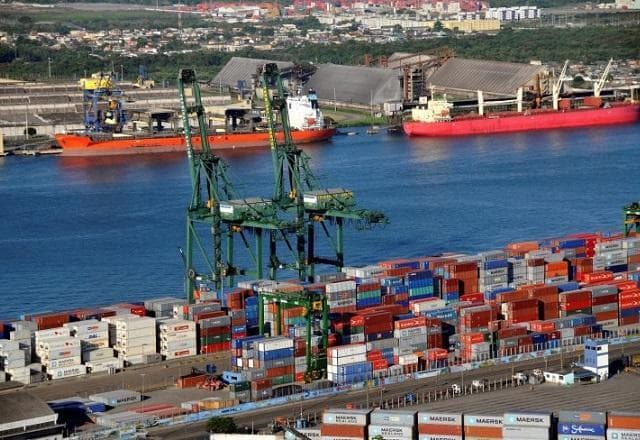
Contêineres em porto (Divulgação/Ministério da Infraestrutura)
O Brasil precisará mais que dobrar o volume anual de investimentos em infraestrutura e manter esse esforço por pelo menos 20 anos para reduzir o déficit acumulado no setor, segundo estudo divulgado pela Confederação Nacional da Indústria (CNI) nesta segunda-feira (14).
Acompanhe o SBT News nas TVs por assinatura Claro (586), Vivo (576), Sky (580) e Oi (175), via streaming pelo +SBT, Site e YouTube, além dos canais nas Smart TVs Samsung e LG.
Em 2024, os investimentos em infraestrutura somaram R$ 266,8 bilhões.
A estimativa da CNI considera não apenas o déficit histórico de infraestrutura, mas também a necessidade de adaptar a rede aos efeitos das mudanças climáticas.
O estudo inclui ainda despesas relacionadas ao crescimento da população e da economia, à expansão das regiões metropolitanas e à substituição de equipamentos que se tornam obsoletos com o avanço tecnológico.
Na segunda metade da década passada, a estimativa de investimento necessário era equivalente a 4,16% do PIB. O novo cálculo eleva esse patamar diante das novas demandas do país.
O levantamento aponta uma mudança na origem dos recursos usados para financiar projetos de infraestrutura.
Entre 2010 e 2014, as fontes públicas representavam, em média, 68,1% do financiamento, enquanto as privadas respondiam por 29,3%. Em 2024, a proporção se inverteu.
Naquele ano, o setor privado respondeu por 61,5% dos recursos, contra 35,7% das fontes públicas. Organismos multilaterais representaram os 2,8% restantes.
Em valores corrigidos, o financiamento privado chegou a R$ 184,5 bilhões em 2024. As fontes públicas somaram R$ 107 bilhões, e os organismos multilaterais, R$ 8,4 bilhões.
Somados, os financiamentos alcançaram R$ 299,9 bilhões. O valor, porém, não corresponde necessariamente ao investimento realizado no mesmo ano.
Dos R$ 299,9 bilhões financiados em 2024, foram efetivamente investidos R$ 266,8 bilhões.
Desse total, R$ 188,1 bilhões, ou 70,5%, vieram do setor privado. Os investimentos públicos somaram R$ 78,6 bilhões.
Segundo a CNI, a diferença ocorre porque parte dos recursos captados é desembolsada em períodos posteriores ou usada para substituir empréstimos de curto prazo contratados anteriormente.
As debêntures se tornaram a principal fonte de financiamento privado para projetos de infraestrutura. Esses títulos de dívida são emitidos por empresas para captar recursos no mercado.
Em 2024, as debêntures movimentaram R$ 120 bilhões, o equivalente a 40% de todo o financiamento mapeado pelo estudo.
Desse valor, R$ 111,2 bilhões vieram das debêntures incentivadas, que oferecem benefícios tributários aos investidores.
A expansão dessa modalidade reduziu a dependência do capital próprio das empresas. A participação desse tipo de recurso no financiamento privado caiu de 87% em 2010 para 28% em 2024.
Os bancos comerciais desembolsaram R$ 7,3 bilhões no ano passado e passaram a atuar principalmente com empréstimos de três a cinco anos, usados como financiamento provisório até a obtenção de recursos de prazo mais longo.
Apesar do crescimento das debêntures, a CNI aponta que a base de investidores ainda é pouco diversificada.
Investidores estrangeiros aplicaram apenas R$ 41 milhões nesses papéis em 2024, contra R$ 466 milhões no ano anterior.
Investidores institucionais, como fundos de pensão e seguradoras, representaram 3,3% do estoque de debêntures incentivadas.
O estudo observa que os fundos de pensão brasileiros administram cerca de R$ 1,2 trilhão, mas ainda têm participação reduzida no financiamento de projetos de infraestrutura.
O setor de energia elétrica concentrou R$ 56,6 bilhões das debêntures incentivadas destinadas à infraestrutura em 2024.
As debêntures representaram 51,4% do financiamento da energia, 45,5% das telecomunicações e 38,1% do saneamento.
Nos transportes, a participação foi menor, de 25,7%, devido à presença mais forte do BNDES e dos governos federal e estaduais.
O setor de transportes recebeu 72% dos desembolsos públicos destinados à infraestrutura em 2024.
Entre os recursos orçamentários dos estados, 89% foram direcionados para transportes, principalmente rodovias e mobilidade urbana.
No BNDES, o financiamento rodoviário chegou a aproximadamente R$ 27 bilhões, tornando-se o principal destino dos recursos do banco para infraestrutura.
No saneamento, a CNI identificou mudanças após o marco legal aprovado em 2020. As debêntures incentivadas alcançaram R$ 12,1 bilhões em 2024 e passaram a representar cerca de 39% dos recursos do setor.
Além de ampliar os investimentos, a CNI defende uma agenda fiscal para criar condições de financiamento de longo prazo.
A entidade propõe um superávit primário entre 2% e 3% do PIB, com o objetivo de estabilizar e depois reduzir a dívida pública. Na avaliação da confederação, o ajuste permitiria reduzir os juros reais de forma permanente e estimular a entrada de capital privado.
O estudo também defende o controle dos gastos correntes e obrigatórios, a redução dos gastos tributários e a preservação de recursos para investimentos públicos com maior retorno social.
Segundo a CNI, a melhora das contas públicas reduziria o risco percebido pelos investidores e o custo de financiar projetos com maturação de várias décadas.
A confederação defende que o BNDES tenha uma participação maior na estruturação de projetos e na atração de bancos, seguradoras e investidores.
A proposta é ampliar o uso do chamado project finance, modelo em que o pagamento da dívida depende principalmente do fluxo de caixa do próprio empreendimento, e não apenas das garantias da empresa responsável.
A CNI também considera necessário fortalecer instituições como o Banco Central e a Comissão de Valores Mobiliários, além de reduzir a insegurança jurídica e a imprevisibilidade regulatória.
O estudo cita a autonomia técnica do Banco Central como importante para o funcionamento do mercado financeiro e menciona o veto à operação entre Banco Master e BRB e a posterior liquidação do Master como exemplo da relevância de decisões regulatórias independentes.